
Процентная ловушка на $1,2 трлн: как ролловер госдолга сжимает бюджеты стран ОЭСР
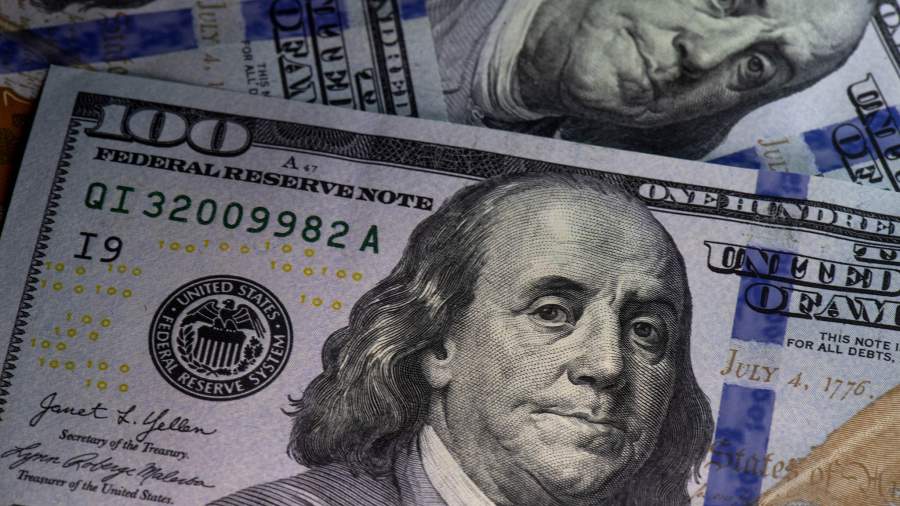
Обслуживание накопленных заимствований превратилось в одну из наиболее затратных статей мировых правительств. Годовые чистые расходы Соединенных Штатов Америки на процентные купоны превысили психологический рубеж в $1,2 трлн, о чем свидетельствуют расчеты Visual Capitalist на базе аналитики ОЭСР.
Подобный объем выплат превосходит валовый внутренний продукт подавляющего большинства развитых государств, однако абсолютные цифры отражают лишь часть проблемы.
Абсолют против доли: Две разные реальности долга
Если США остаются абсолютным лидером по номинальной сумме купонных выплат, то по удельной нагрузке на казну первенство держит Мексика. Для стран с меньшим масштабом экономики даже умеренные долги становятся критическими, если процентные платежи «съедают» ощутимую долю налоговых поступлений.
В среднем по блоку ОЭСР процентное бремя в 2024 году достигло 3,3% ВВП, окончательно обогнав суммарные ассигнования на национальную безопасность и оборону.
                  МЕХАНИЗМ БЮДЖЕТНОЙ ЛОУШКИ РЕФИНАНСИРОВАНИЯ
  ┌───────────────────────────────────────────────────────────────┐
  │ Старый долг (до 2027 г.):  ~45% объема ОЭСР под процент <2,0% │
  ├───────────────────────────────────────────────────────────────┤
  │ Прогноз замещения:        Рефинансирование по ставкам ~3,6%   │
  ├───────────────────────────────────────────────────────────────┤
  │ Следствие:                Автоматический рост расходов без    │
  │                            увеличения физического тела долга  │
  └───────────────────────────────────────────────────────────────┘
Мина замедленного действия: Волны рефинансирования 2025–2027 годов
Текущие бюджетные отчеты еще не в полной мере ощутили жесткую денежно-кредитную политику центральных банков. Значительный массив облигаций размещался в эпоху нулевых ставок.
| Параметр суверенного долга | Значение по статистике ОЭСР |
| Доля долга к погашению до 2027 года | Почти 45% от общего объема заимствований стран ОЭСР |
| Историческая доходность старых выпусков | Не превышает 2,0% годовых |
| Ожидаемая доходность новых 10-леток | Находится на уровне ~3,6% |
При наступлении сроков погашения государствам придется перевыпускать бумаги на существенно более дорогих условиях, что приведет к росту обслуживания долга без привлечения новых реальных ресурсов.
Парадокс профицита: У кого процентные расходы отрицательные
На этом фоне семь стран ОЭСР продемонстрировали отрицательные чистые процентные расходы: Швейцария, Япония, Швеция, Люксембург, Дания, Южная Корея и Норвегия.
Данный феномен объясняется наличием у их правительств масштабных финансовых активов и суверенных фондов. Инвестиционный доход от владения иностранными акциями, облигациями и коммерческими структурами полностью перекрывает их собственные купонные обязательства.

Похожие статьи

Новости
Китай сохранит контроль над 60% переработки минералов до 2030 года: отчет IEA 2026
Читать далее
Новости
